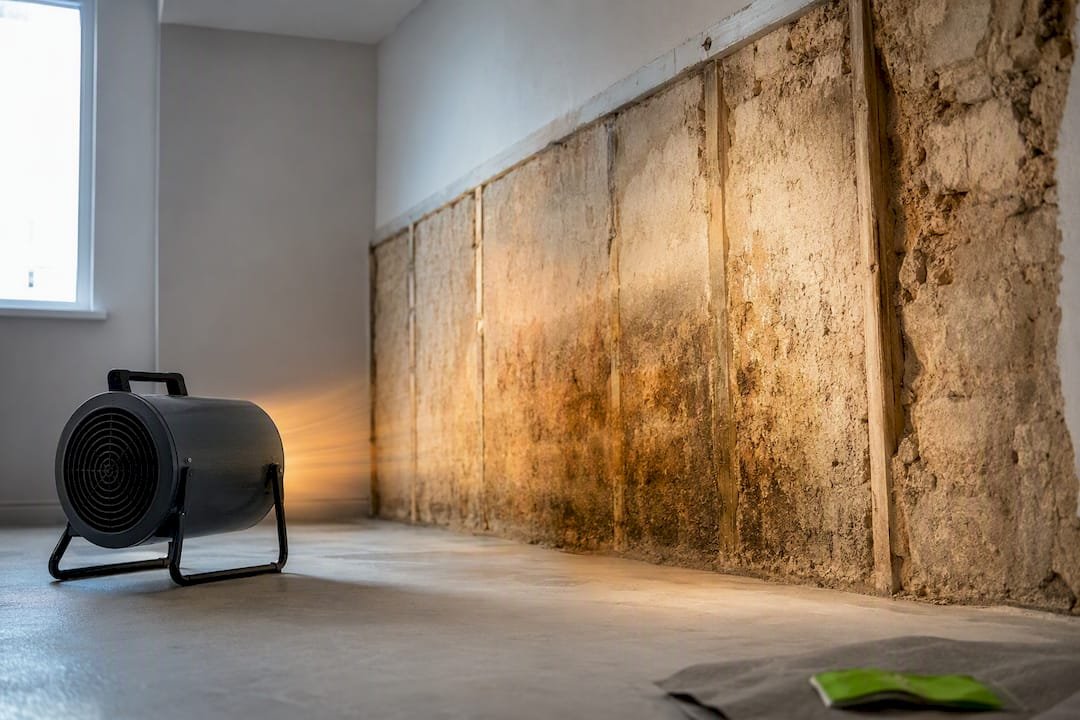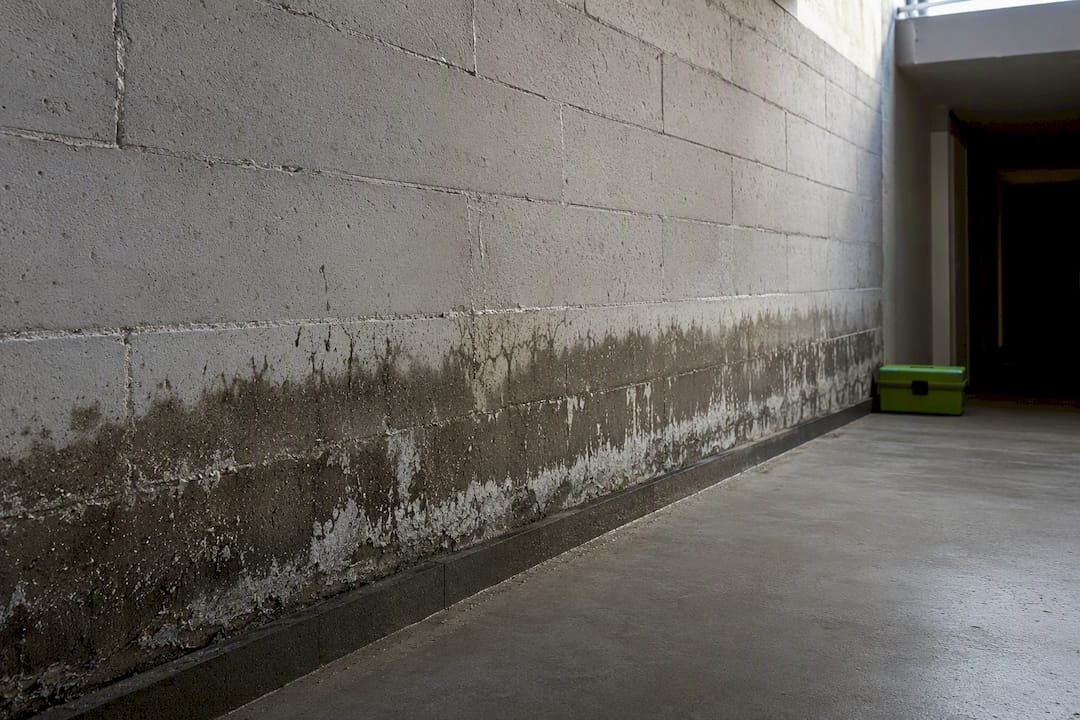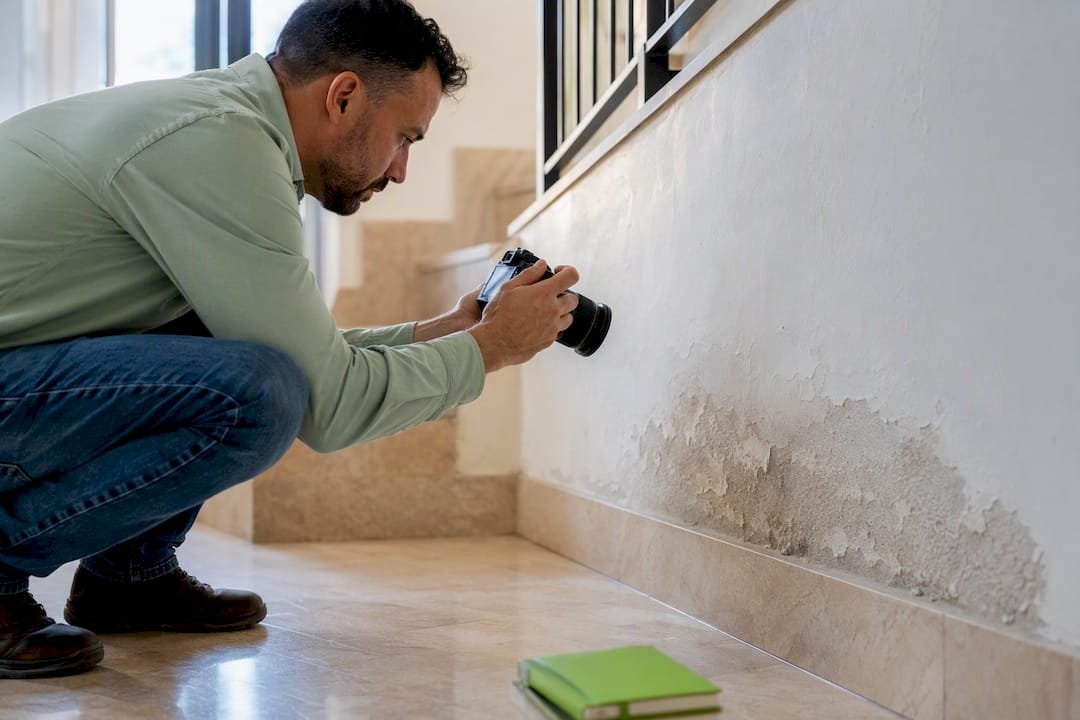
Sí: un informe técnico o pericial que identifique el origen de la humedad y cuantifique los daños es la pieza decisiva para reclamar ante tu seguro de hogar. Para que funcione, ese informe necesita dos condiciones: un origen identificable y un daño real, cuantificable en euros. En España, empresas como Todohumedad elaboran este tipo de documentación técnica, con instrumentación y valoración económica incluidas.
En resumen:
- Los informes técnicos de humedad deben identificar claramente el origen y el daño real mediante instrumentos y valoración económica detallada para ser aceptados por la aseguradora.
- Es fundamental documentar el daño con fotografías, fechas exactas y realizar una inspección rápida, preferiblemente en el mismo día de la detección para fortalecer la reclamación.
- La humedad por condensación según la póliza suele considerarse mantenimiento, mientras que la filtración por rotura o averías puntuales tiene mayor probabilidad de cobro si se prueba su origen repentino.
- La combinación de mediciones con instrumentos como termografías, registradores y análisis de laboratorio refuerza la validez del informe y diferencia entre tipo de humedad.
- Contratar un servicio profesional garantiza informes completos con metodología, valoración económica y firma, facilitando la gestión ante la seguro y mejorando las posibilidades de éxito.
Tabla de contenidos
- Qué incluye un informe de humedad para seguro que sea admisible
- Cuándo pedir el informe y cómo reclamar al seguro paso a paso
- Tipos de humedad y cómo afectan a la cobertura del seguro
- Qué pruebas técnicas y mediciones refuerzan la reclamación
- Cuánto cuesta y cuánto tarda un informe pericial en España
- Cómo debe redactarse el informe para que sirva ante el seguro
- Cómo trabaja Todohumedad en un informe para presentar al seguro
- Por qué un informe técnico bien hecho cambia el resultado de la reclamación
- Contrata un servicio profesional para tu informe pericial de humedades
- Fuentes
Qué incluye un informe de humedad para seguro que sea admisible
Una aseguradora no acepta cualquier papel con fotos y una firma. El informe pericial de humedades necesita una estructura mínima que permita a un perito contrario, o a un tramitador de siniestros, verificar cada afirmación sin tener que pedir explicaciones adicionales.
Los elementos que no pueden faltar son estos:
- Identificación del inmueble y fecha de inspección: dirección exacta, referencia catastral si procede, y el momento concreto en que se realizó la visita técnica.
- Descripción de los síntomas con fotografías datadas: manchas, desconchados, olor a moho o desprendimiento de pintura, documentados con imágenes que incluyan fecha.
- Metodología para determinar el origen: qué instrumentos se usaron (termohigrómetro, medidor de humedad por contacto, cámara termográfica) y cómo se llegó a la conclusión sobre condensación, filtración o capilaridad.
- Valoración económica de los daños: un presupuesto desglosado por partidas, no una cifra global sin explicar.
- Conclusiones firmadas por un técnico o perito acreditado, con su identificación profesional.
La valoración económica y el presupuesto desglosado son especialmente relevantes: sin ellos, la aseguradora puede aceptar que hay humedad pero rechazar la cuantía que reclamas. Puedes revisar ejemplos de daños por humedad en viviendas y locales para entender cómo se traduce un daño visible en una cifra defendible.
Cuándo pedir el informe y cómo reclamar al seguro paso a paso
El momento de actuar es el mismo día en que detectas la humedad, no cuando ya se ha extendido por la pared. Cuanto antes documentes el problema, más fácil resulta demostrar que el origen fue accidental y reciente.
- Da parte al seguro dentro del plazo de tu póliza (habitualmente entre 7 y 15 días desde que detectas el daño) y guarda el número de expediente y los acuses de recibo.
- Documenta desde el primer momento: fotos, vídeos y, si es posible, alguna prueba con fecha automática del teléfono.
- Solicita una inspección técnica y pide expresamente un informe que incluya metodología, instrumentación y firma de un técnico cualificado.
- Envía el informe a la aseguradora y conserva copia de todas las comunicaciones, recurriendo a burofax si la compañía no responde en plazo razonable.
- Actúa distinto si el origen no está en tu vivienda: si la humedad viene de una zona comunitaria, de un vecino o de una infraestructura municipal, la reclamación puede dirigirse a la comunidad de propietarios o a un tercero, no solo a tu propia póliza.
Conservar pruebas desde el primer día mejora sustancialmente las opciones de que la reclamación prospere, porque evita que la aseguradora alegue que el daño es antiguo o que no se notificó a tiempo.
Consejo profesional: Guarda una copia digital de cada fotografía con su metadato de fecha intacto. Si el archivo pasa por varias aplicaciones de mensajería, ese dato se pierde y pierdes valor probatorio sin darte cuenta.
Tipos de humedad y cómo afectan a la cobertura del seguro
No todas las humedades reciben el mismo trato en una póliza de hogar, y esa diferencia decide si cobras o no.
- Condensación: aparece por falta de ventilación o exceso de vapor de agua interior. Las aseguradoras suelen tratarla como un problema de mantenimiento del inmueble, no como un siniestro accidental, salvo que el informe demuestre un fallo puntual (por ejemplo, una avería en un sistema de ventilación).
- Filtración o penetración: entra agua desde el exterior, por cubierta, fachada o carpintería en mal estado. Si se prueba que el origen es una rotura repentina, suele ser más fácil que entre dentro de cobertura.
- Capilaridad: el agua sube desde el terreno a través de muros y cimientos. Es la más difícil de vincular a un hecho accidental reciente, porque suele ser un proceso lento y estructural.
Las pólizas tienden a excluir los daños atribuidos a falta de mantenimiento, así que el informe debe centrar la evidencia en mostrar un origen accidental o externo: una tubería que rompe, una junta que falla, una filtración puntual tras una lluvia intensa. Documentar la fecha exacta del evento, adjuntar partes meteorológicos si hubo lluvia extraordinaria, y fotografiar el elemento averiado (no solo la mancha resultante) refuerza mucho la imputación de responsabilidad.
Qué pruebas técnicas y mediciones refuerzan la reclamación
El informe gana peso cuando combina varios tipos de evidencia, no solo una fotografía y una opinión.
- Medidor de humedad de contacto: da lecturas puntuales del porcentaje de humedad en el material, útiles como punto de partida.
- Registradores o higrómetros de seguimiento: permiten monitorizar la evolución durante días, algo esencial para distinguir condensación de filtración.
- Termografía infrarroja: localiza fugas y puentes térmicos que no se ven a simple vista, y es habitual en informes de campo completos.
- Registro cronológico: fotos, vídeos y actas fechadas que muestran la progresión del daño.
- Ensayos o muestras de laboratorio, cuando el caso lo justifica, para confirmar el tipo de sal o el origen del agua.
Los informes de campo más sólidos combinan registradores, termografía y mediciones repetidas en lugar de depender de una sola lectura aislada. Esa combinación es la que permite diferenciar con solidez entre condensación y filtración, algo que la propia técnica de medición debe justificarse según el material y el objetivo del análisis, ya que un método pensado para un tipo de superficie puede dar lecturas engañosas en otra.
Cuánto cuesta y cuánto tarda un informe pericial en España
Los precios varían según si necesitas un diagnóstico orientativo o un informe pericial completo con valoración económica y respaldo para reclamar.
- Diagnóstico básico: suele incluir inspección visual y mediciones puntuales, sin valoración económica detallada ni firma pericial completa.
- Informe pericial completo: incorpora metodología, instrumentación, anexos fotográficos, presupuesto desglosado y conclusiones firmadas, listo para presentar a la aseguradora.
- Plazo habitual: la mayoría de técnicos entregan el informe en pocos días laborables; algunas empresas ofrecen inspección y primer diagnóstico en 24 o 48 horas cuando el caso lo requiere.
- Factores que suben el coste: uso de termografía, registradores de larga duración, ensayos de laboratorio y la complejidad del cálculo de daños.
Pide siempre un presupuesto por escrito antes de contratar, y comprueba que incluya garantía escrita sobre el alcance del trabajo. Puedes consultar el proceso diagnóstico de humedades para ver cómo se estructura una visita técnica de principio a fin.
Cómo debe redactarse el informe para que sirva ante el seguro
La redacción del informe importa tanto como los datos que contiene. Un documento técnico bien escrito facilita el trabajo del tramitador y reduce el riesgo de que la aseguradora pida aclaraciones que retrasen la resolución.
- Vincula causa y daño con frases claras: no basta con describir la mancha, hay que explicar qué la provocó y por qué.
- Incluye metodología, una tabla de medidas y anexos fotográficos fechados, ordenados de forma que se pueda seguir la cronología del problema.
- Añade el presupuesto desglosado por partidas, con los criterios usados para calcular cada valoración económica.
- Cierra con la firma y los datos profesionales del técnico, incluyendo su identificación y colegiación cuando corresponda.
Un informe que cumple estos cuatro puntos es mucho más difícil de rebatir por un perito contrario.
Cómo trabaja Todohumedad en un informe para presentar al seguro
El proceso habitual empieza con un contacto directo, seguido de una visita en la que el técnico usa instrumentación (termohigrómetro, medidor de contacto, cámara termográfica cuando el caso lo requiere) para determinar el origen del problema.
- Diagnóstico con instrumentación avanzada y determinación del tipo de humedad (condensación, capilaridad o filtración en muros enterrados).
- Informe con valoración económica y plazos de entrega, con opción de respuesta en 24 o 48 horas en casos urgentes.
- Presupuesto con garantía escrita sobre el alcance del diagnóstico y el tratamiento propuesto.
Un caso habitual: una comunidad de vecinos detecta manchas recurrentes en un sótano y sospecha de capilaridad. La inspección con medidor de contacto y registrador de seguimiento confirma el origen y descarta condensación, lo que permite redactar un informe con conclusiones claras para presentar al seguro de la comunidad. Conviene recordar que un simple deshumidificador no resuelve este tipo de casos: no es una solución definitiva para la humedad por condensación. Y mucho menos para capilaridad o filtración. Si sales de casa mientras el técnico trabaja, comprobarás que va identificado con el uniforme corporativo en verde de Todohumedad y su logotipo. Es un detalle que también forma parte de la garantía de que el servicio es profesional.
Para pedir un informe válido, indica al técnico que necesitas metodología descrita, instrumentación detallada y valoración económica desglosada, porque son los tres elementos que la aseguradora revisa primero.
Por qué un informe técnico bien hecho cambia el resultado de la reclamación
Un informe con metodología clara y valoración económica pesa mucho más que cualquier alegación verbal sobre falta de mantenimiento. La rapidez para documentar el problema desde el primer día es lo que separa una reclamación sólida de una que se diluye en meses de idas y venidas. Combinar el informe técnico con comunicaciones por escrito, y acudir a asesoría legal si la aseguradora se resiste, multiplica las opciones de cobrar lo justo.
— Todo Humedad
Contrata un servicio profesional para tu informe pericial de humedades
Una empresa especializada es la alternativa a esperar semanas sin respuesta: ofrece diagnóstico con instrumentación profesional, informe pericial con valoración económica desglosada y presupuesto con garantía escrita, todo pensado para que puedas presentarlo directamente a tu aseguradora sin retrasos.

Si administras una comunidad de vecinos o eres propietario particular, puedes solicitar una inspección para comprobar la humedad y recibir un presupuesto cerrado antes de que el daño avance más. Pide cita ahora y ten el informe listo antes de que venza el plazo de tu póliza.
Fuentes
Para profundizar, consulta la guía legal de GT Lex Abogados sobre reclamaciones por humedades y el ejemplo de informe técnico detallado de Damp Surveys.
Este artículo es información general y no sustituye el consejo de un abogado cualificado. Consulte a un profesional del derecho cualificado sobre su caso particular antes de actuar según este contenido.
- Cómo reclamar daños y perjuicios por humedades | GT Lex Abogados
- Humedades en paredes: ¿las cubre el seguro del hogar? | Santalucía
- Contenido de humedad | Malvern Panalytical